非上場株式の評価が変わる
・非上場株式の評価が変わる ― 「残余利益方式」導入が突きつける現実
2026年9月16日、国税庁の「取引相場のない株式の評価に関する有識者会議」(第6回)が開催され、相続税・贈与税における非上場株式の評価方法を、現行の類似業種比準方式・純資産価額方式から「残余利益方式」へ切り替える方向での議論が、算式レベルの各論にまで踏み込みました。
約半世紀にわたり事業承継の前提となってきた評価ルールが、根本から作り替えられようとしています。会社規模による評価方式の使い分け(大会社・中会社・小会社)そのものを廃止し、直前期末の簿価純資産に将来5年分の予測利益(残余利益)を加算する、理論的な企業価値評価モデルへ一本化する内容です。
事業承継の現場に日々向き合う立場として、この見直しが中小企業オーナーに与える影響と、今のうちに打てる対策を整理します。
・なぜ評価方法が変わるのか
現行の類似業種比準方式は、上場企業の株価に自社の利益・配当・純資産を比準させて評価額を算出する簡便な方法ですが、国税庁自身が「理論的な根拠や実証的な裏付けがなく、他分野でも徐々に使われなくなってきた」と認めるほど、その正当性が揺らいでいました。
加えて会社規模が大きいほど評価額が相対的に低く抑えられる構造があり、同じ企業価値でも取得者間に不公平が生じているとの指摘もあります。過去の裁判例(令和元年10月10日大阪高裁判決)も、非上場株式の評価は公認会計士等による厳密な鑑定を求めることはできず「一定の割り切った運用」が許容されると判示しており、有識者会議はこの枠組みの中で、企業価値評価理論に基づく「残余利益方式」への転換を軸に議論を重ねています。
具体的には、直前期末の簿価純資産をベースに、課税時期前5年間の実績利益から算出した将来5年分の予測利益と、株主の期待収益率(還元率)との差額(=残余利益)を割り引いて加算する計算式が示されています。含み損の反映や、還元率・しんしゃく率の具体的な水準は次回会議以降に持ち越されていますが、骨格はすでに固まりつつあります。
・評価額は「一律に上がる」わけではない
見過ごせないのは、影響が会社規模によって正反対に出る可能性がある点です。
国税庁が実際の申告データ1,378社を用いて試算したところ、還元率8%・加算期間5年の条件では、大会社の評価額は現行比で最大+114.7%まで上振れする一方、中会社では現行より評価額が下がる会社が26.5~50.9%、小会社では67.9~78.4%に達するという結果が示されました。
つまり、これまで規模の大きさゆえに割安に評価されてきた優良な大会社ほど評価額が跳ね上がり、逆に小規模で含み益の少ない会社は評価額が下がる可能性があるという、二極化した変化が想定されているのです。
自社がどちら側に位置するのか、現行方式と試算上の残余利益方式の両方で株価を算出し、影響の方向性を早めに把握しておく必要があります。
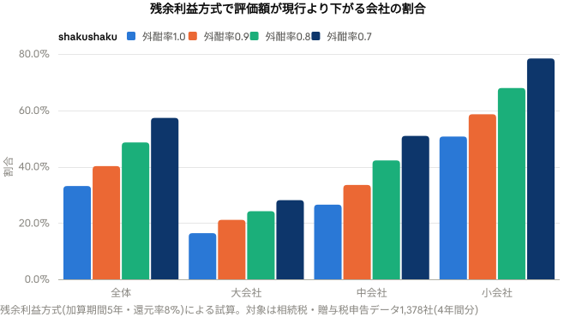
国税庁「取引相場のない株式の評価に関する有識者会議」第6回資料(2026年9月16日)より作成
・これまでの「株価対策」が効かなくなる
今回の会議資料でとりわけ実務への影響が大きいのが、利益操作への対応策です。役員報酬や退職慰労金を直前期に多く計上して利益を圧縮する手法、オペレーティングリースを使って一時的に損益を調整する手法について、いずれも「正常利益」に洗い直したうえで評価する方向が示されました。さらに、グループ法人税制を利用して親会社の資産を無税で子会社に移転し評価額を圧縮するスキームについても、完全支配関係にある子会社株式を時価に修正して親会社の評価に反映させる方針が打ち出されています。
長年、事業承継の現場で用いられてきた評価圧縮策の多くが、制度設計の段階から封じ込められようとしている点は見逃せません。
| 従来の対策 | 有識者会議が示す対応 |
| 役員報酬・退職金による利益圧縮 | 経営の対価を超える部分を「正常利益」に洗い直して評価に反映 |
| オペレーティングリースによる損益調整 | リース取引がなかったものとして正常利益・純資産を修正 |
| グループ法人税制を使った資産の無税移転 | 完全支配関係にある子会社株式を時価に修正し親会社の評価に反映 |
・資産管理会社・従業員持株会・純資産価額の上限扱い
資産保有・運用を主目的とする資産管理会社については、土地・株式など資産ごとに判定する現行の方式から、特定資産(有価証券、遊休不動産、現預金等)が総資産の70%以上、または運用収入が総収入の75%以上を占めるかという形式基準で一括判定する方向です。
判定は時価評価ではなく簿価で行う簡便化が図られる一方、該当すれば従来どおり純資産価額方式での評価となります。
従業員持株会についても、固定価格での売買を一定要件のもとで認め、税務評価額とのズレをめぐるトラブルを整理する案が示されました。また、原則的評価方式が純資産価額を上回る場合に納税者が純資産価額方式を選択できる、現行の「実質的な頭打ち」の扱いを存置すべきかどうかも、次回以降に持ち越された未決着の論点です。
| 区分 | 判定基準(簿価ベース) |
| 資産保有型会社 | 特定資産(有価証券・遊休不動産・現預金等)の帳簿価額 ÷ 総資産の帳簿価額 ≧ 70% |
| 資産運用型会社 | 特定資産の運用収入 ÷ 総収入金額 ≧ 75% |
・スケジュールと今後の見通し
国税庁は2026年秋を目途に議論を取りまとめ、年末の税制改正大綱への反映を経て、2027年にパブリックコメントなどの法制化プロセスに入るとみられています。
報道等では2028年1月からの適用開始が取り沙汰されていますが、これはあくまで見込みであり、現時点で確定した情報ではない点には留意が必要です。
制度の細部は今後の会議でなお変動する可能性があります。
・今、中小企業オーナーが取るべき対策
第一に、現行の類似業種比準方式・純資産価額方式による自社株評価額を試算し直し、残余利益方式を仮定した場合の評価額と比較して、上振れ・下振れどちらの影響を受けやすい会社かを把握することです。
第二に、評価額の上昇が見込まれる会社では、納税資金の確保(生命保険の活用や納税猶予制度の検討を含む)と、事業承継税制(特例措置)の活用を前倒しで進める必要があります。特例承継計画の提出期限は令和9年9月30日に迫っており、スケジュール管理が急務です。
第三に、役員報酬や退職金による利益調整、グループ内資産移転、種類株式や持株会社化などの既存スキームを新ルールの前提で再点検し、制度が変わっても破綻しない承継プランに組み直しておくことです。
第四に、確定していない見通しに振り回されて拙速な対策に走るのではなく、税制改正大綱の公表など節目ごとに情報を更新し、複数のシナリオで準備を進めることが肝要です。
評価方法の見直しは、単なる計算式の変更ではなく、これまで積み上げてきた事業承継の前提そのものを問い直す出来事です。制度がまだ固まっていない今だからこそ、この見直しは「動かない理由」ではなく「早めに動く理由」として捉えるべきでしょう。自社株の評価額や事業承継プランへの影響について、具体的な試算や対策の検討をご希望の際は、当法人まで気軽にご相談ください。
2026.9.18
アイネックス税理士法人
代表 川端雅彦
2026/09/18